
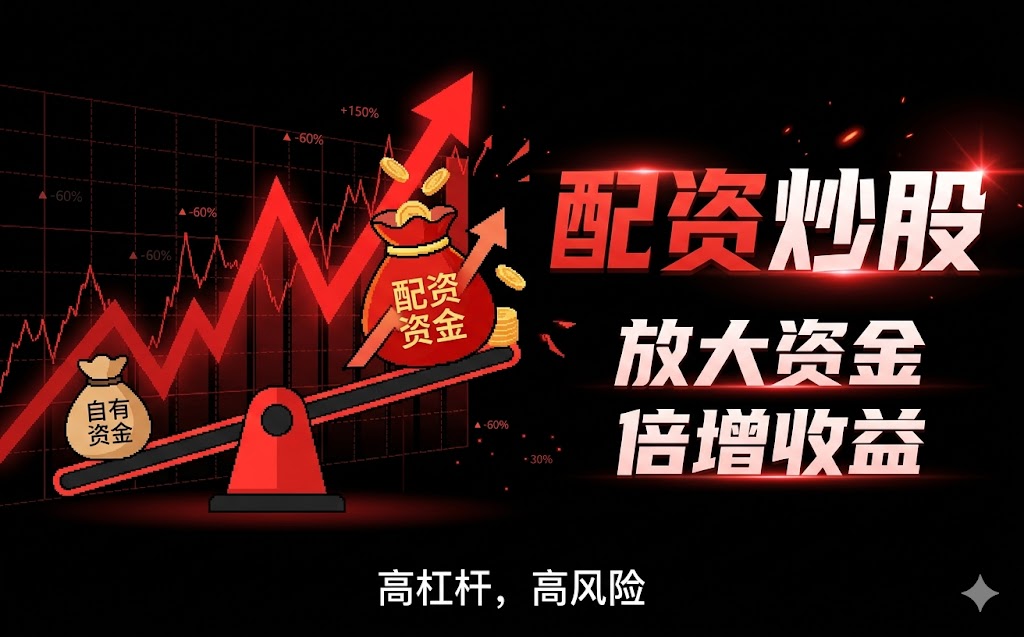
股票配资跑路常被描述为“某一夜资金消失”,但从资金与合约的视角看,它更像是一条逐步断裂的链条:杠杆资金被用于放大仓位,初期收益曲线可能沿着乐观预期上行;当标的波动增大、保证金占用上升,配资方为维持风控会提高追加条件或压缩额度。若交易平台成交、申赎或风控执行出现延迟,杠杆资金的周转效率下降,资金流动趋势就会从“顺畅”转为“断点频现”。
监管部门长期强调场外配资的合规风险与穿透管理要求。中国人民银行与金融监管体系对“影子银行”与高杠杆风险的监测框架,核心在于识别资金来源、流向与期限错配。学术界关于杠杆放大与流动性枯竭的研究也提示:在市场压力环境下,杠杆会显著提高清算速度与连锁反应概率。相关讨论可参见巴塞尔委员会对杠杆与流动性框架的技术文件,以及IMF对金融稳定的专题研究(可在IMF Financial Stability Reports与巴塞尔框架文件中检索)。
配资产品的收益曲线往往呈现“两段式”:第一段是杠杆带来的弹性上行,第二段是在保证金不足或流动性收缩时快速回撤。对投资者而言,关键不只是最终盈亏,而是观察曲线拐点出现的前兆:例如连续多次追加保证金失败、交易平台限制出金或成交撮合速度下降、资金账户出现异常扣划频率。这些迹象对应的是资金流动趋势的转弱:短期资金被优先用于维持核心合约,而不是按原先约定向投资者兑现。
同时,投资者信心不足会通过行为金融机制加速风险暴露。信心下降时,投资者更倾向于“先卖出、先撤退”,导致交易密度上升、波动率抬升;波动率上升又使得保证金要求更高,形成正反馈。该过程可理解为“杠杆—波动—保证金—流动性”链条在压力阶段的放大效应。
很多“配资跑路”争议都发生在平台层面的执行差异:比如资金通道是否合规、账户是否可穿透、出入金是否实时到账、风控指令是否有延迟。高效管理的目标并非预测未来,而是提高对资金链条的可观测性与处置能力。可操作做法包括:先核对合同中的资金托管、保证金计算公式、追加触发条件;再设定资金流动趋势的监控指标,例如出入金延迟、保证金占用率、对账周期等;最后准备“当触发条件出现时”的应急流程,如降低杠杆、分批平仓、保留可核验的交易与出金凭证。
在研究与治理层面,金融监管强调“依法合规、风险自担、穿透管理”。配资参与者应重视法律风险与运营风险:若交易平台无法提供清晰的资金路径或对账机制,投资者很难验证杠杆资金是否真实可回收。巴塞尔与IMF相关文件也指出,流动性风险与操作风险的叠加会让系统在压力下更脆弱。
为了降低信息不对称带来的盲点,可将关键信号归为三类,并形成自查表:
当上述信号同时出现,建议将其视为收益曲线拐点的“伴随变量”,优先采取降风险措施,而不是等待口头解释。
参考资料:IMF《Financial Stability Report》(金融稳定报告,关于杠杆与流动性压力的讨论);巴塞尔委员会《Basel III:The Liquidity Coverage Ratio》(关于流动性缓冲与风险暴露的框架说明);以及中国人民银行及相关金融监管文件关于场外配资风险提示与穿透监管要求(可通过官网检索关键词“穿透管理/杠杆风险/金融稳定”)。
(互动)如果你看过类似“突然无法出金”的案例,你当时观察到的资金流动趋势是什么?你更信任收益曲线还是对账与出入金记录?你所在圈子里对交易平台的风控评价标准有哪些?假如让你给杠杆资金设一道“退出阈值”,你会从保证金占用率还是波动率入手?欢迎分享你的观察与经验。
FQA:股票配资跑路通常有哪些共同特征?答:常见特征包括保证金规则不透明、出入金延迟或对账频率异常、收益宣称与资金路径难以核验、以及在波动加剧时频繁调整条件。
FQA:如何用资金流动趋势判断风险加速阶段?答:重点看出入金到账是否稳定、扣划是否可解释、对账周期是否缩短或长期拖延,以及保证金占用率是否快速上升。
评论
文章把“跑路”拆成资金链条的断裂过程很有代入感,尤其提到收益曲线“两段式”和保证金占用上升。我以前只看结果,这次更在意拐点前的信号。
我认同“先卖出先撤退”会通过行为金融加速风险暴露那段。若同时出现出入金延迟、扣划频率异常,确实比等解释更有效,逻辑也更可操作。
文中强调可观测、可处置,而不是预测未来,这点我很赞。核对托管、保证金计算公式、追加触发条件这些检查清单,能把不可控变得相对清晰。
看完有点不舒服的是,信息不透明和对账机制缺失会让投资者无法验证资金可回收性。文章虽然给了判断框架,但执行上仍很考验普通人掌握细节。